

-
综合性企业集团
Comprehensive enterprise group
发布时间:2026.06.17
浏览量:10130
聚焦行业转型,共探发展路径。近日,新宏程集团总裁陈鹏飞撰写的专业论文《成熟住房市场条件下房地产行业的结构调整与均衡迁移》,在《中国房地产业》2026 年4月(上)总第711期收录刊登。
《中国房地产业》作为国家住房和城乡建设部主管、中国房地产业协会主办的行业权威期刊,本次论文的发表,既是权威部门对新宏程集团在高品质人居打造、行业创新发展领域研究成果的高度认可,也为房地产企业转型、行业高质量发展提供了专业参考。
论文刊发后,引发行业与地方主流媒体广泛关注,《淄博日报》(2026年5月11日第24310期)对此进行了深度采访报道,聚焦陈鹏飞总裁的行业思考与实践探索,这也彰显了企业在区域行业发展中的引领作用与专业影响力。

以下为论文原文,本文共计10553字,阅读大约需要30分钟
【摘要】中国房地产行业正经历持续、深刻的结构性调整,传统周期波动视角难以充分解释行业恢复增长、企业加速出清等现实问题。本文基于制度经济学与产业组织理论,将行业转型界定为成熟供需约束下从旧均衡向新均衡的长期迁移过程。研究认为,市场已进入存量主导、改善需求为核心的成熟阶段,制度环境需要通过重塑市场的竞争规则,推动企业分化与结构性出清,而非全行业普遍升级。文章从信息、时间、组织、循环四大维度构建支撑新模式的核心机制,分析存续企业的稳态经营战略选择。研究表明,企业退出是新均衡形成的内生机制,稳态经营仅属于少数完成能力重构的企业。
【关键词】房地产;结构性调整;制度经济学;均衡迁移;企业出清
Structural Adjustment and Equilibrium Migration of the Real Estate Industry under Mature Housing Market Condition
【Abstract】 China’s real estate industry is undergoing a sustained and profound structural adjustment. The traditional cyclical perspective cannot fully explain why the industry struggles to return to the old growth model and why enterprises are accelerating their exit. Based on institutional economics and industrial organization theory, this paper defines the industry transformation as a long-term migration from the old equilibrium to a new one under mature supply-demand constraints. The study argues that the market has entered a mature stage dominated by stock housing and upgrading demand. The institutional environment reshapes incentives and competition rules, exerting a screening effect that promotes enterprise differentiation and structural clearance, rather than universal industrial upgrading. The paper establishes the core mechanisms supporting the new model from four dimensions: information, time, organization and circulation, and analyzes the steady-state strategies of surviving enterprises. It shows that enterprise exit is an endogenous mechanism for the new equilibrium, and steady operation only applies to a few enterprises with reconstructed capabilities.
【Keywords】 Real Estate; Structural Adjustment; Institutional Economics; Equilibrium Migration; Enterprise Liquidation
0 引言
近年来,中国房地产行业经历了持续而深刻的调整。与以往的波动不同,本轮调整中出现了一个具有质变意义的典型信号:政策解绑已不能自动维持市场稳定,政策激励也无法带来额外的增量需求。这一底层逻辑的改变,彻底打破了从业者对传统周期修复的思维惯性。客观审视当前现状,几个关键问题已无法回避:为何在需求尚未完全消失的背景下,行业却难以恢复至旧有增长轨道?为何宏观政策取向已明显转向稳定与防范风险,微观企业层面的经营压力却并未得到显著缓解?部分市场主体的加速退出与频繁出清,究竟仅仅是阶段性的流动性风险事件,还是反映了行业正在经历更深层次的结构性变化?
本文认为,回答上述问题,必须将分析视角从简单的“周期波动”提升至“结构演化”的高度。在经历长期高速扩张之后,中国房地产市场已经不可逆地踏入了以存量主导、改善需求为核心的成熟阶段。在这一硬性约束下,传统依赖规模扩张与高周转的打法,其生存土壤已被系统性剥离。因此,当下的调整绝非短期修复,而是一场由旧均衡向新均衡长期且痛苦的迁移过程。在此背景下,制度环境的变化充当了极其冷酷的筛选器,它并非要将所有企业温柔地“护送”进新阶段,而是要通过重塑激励结构与竞争规则,强化市场筛选机制,推动企业加速分化与结构性出清。基于此,本文试图从制度经济学与产业组织理论切入,不盲目预设全行业的普遍升级,而是直面企业退出、资产重组与能力重配在新均衡形成中的内生作用。
1 研究背景、分析框架与研究方法
本部分旨在对本文的研究背景、核心研究问题、分析框架与研究方法进行系统说明,为后续部分的理论展开与机制分析奠定基础。
1.1 研究背景
长期以来,由于严重的路径依赖,中国房地产行业一直被当作典型的周期性行业,其波动往往被简单归结为宏观经济与金融调控的附庸。回溯过往,随着城镇化速度放缓、人口结构拐点临近以及存量住房的大量沉淀,行业的运行底座已经发生了不可逆的结构性转变。市场需求颗粒度开始从“有没有”转向“好不好”,新增供给的边际收益呈现断崖式下降。与此同时,围绕防风险、重质量的制度安排如影随形般不断加码。这种现象带来的不会是无痛的复苏,而是优胜劣汰的企业分化,一定程度上要同步实现产业的一次革命性升级。
1.2 分析框架与研究方法
基于上述背景,迫使我们必须回答几个更深层的问题:在成熟的供需约束下,行业新均衡的长期特征究竟是什么?制度环境到底是如何通过改变竞争规则来完成对企业汰换升级的?而那些在竞争筛选中活下来的企业,其稳态经营又有着怎样残酷的内在约束?为了回答这些问题,本文构建了一个“成熟供需约束—制度机制重构—企业筛选与退出—新均衡形成”的分析闭环。在研究思路上,我们不再简单把行业变化当成短期政策带来的临时现象,而是把制度环境看作会直接改变企业可选择策略范围的关键因素,通过规范性的理论推演与机制拆解,试图还原这场长期均衡迁移的真实面貌。
除此之外,本文分析还参考了宏观统计数据、行业公开资料,以及作者本人对房地产企业经营实践的长期实践与理解,未开展系统的实证检验。这些实践观察仅用于帮助理解制度机制在现实中的运行情况,不作为验证研究结论的直接证据。
2 理论基础与核心命题:成熟供需格局下房地产发展新模式的制度逻辑
探讨房地产行业的新模式,如果脱离了“成熟供需格局”这一基础约束,所有的理论推演都会成为无源之水。与将房地产调整视为周期性波动的传统分析不同,本文认为,当前行业所经历的,是由制度环境重构触发的一次极其残酷的长期均衡迁移过程。
2.1 基础约束与激励重构:从同质化扩张到分化与出清
从长周期的发展轨迹来看,随着城镇化降速与住房存量天花板的出现,市场的主要矛盾已经从“总量绝对短缺”转变为“供需结构错配”。在这一成熟阶段,住房消费的核心诉求从“有没有”转向了层次更细的“好不好”,传统那套加速规模扩张与价格上涨预期的打法,其边际效用已经呈现断崖式衰减。成熟供需本身并不会自动“保送”全行业完成升级,相反它清晰地划定了旧模式的可持续性边界,为制度的重构提供了最坚实的现实前提。
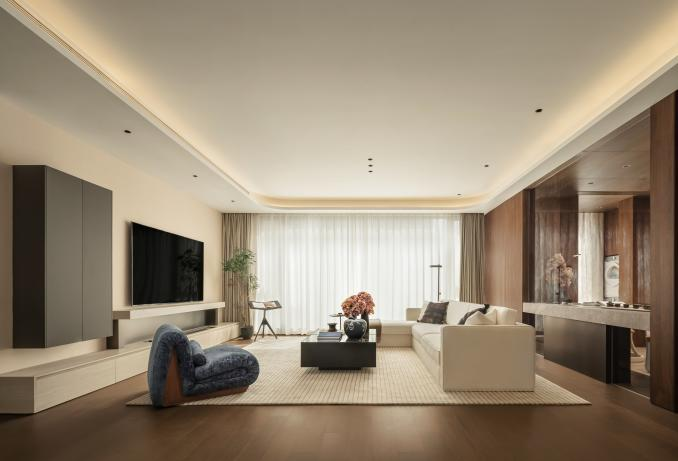
图1 山东省高品质住宅项目示例(新宏程·启元实拍图)
从制度经济学的视角观察,制度从不直接指定市场赢家,而是通过重新制定土地、金融与质量监管的规则,彻底改写企业的收益函数与风险结构。在旧有模式下,制度环境在一定程度上允许了企业通过高杠杆与高周转实现短期赢利,而将长期的质量与交付风险外部化。但当信息披露被强制要求、质量责任链条被强制拉长,这种激励结构便暴露出致命的脆弱性。此时,企业的可行策略发生了剧变:继续坚持短平快扩张必定被边缘化,只有具备资本韧性与复合组织能力的企业,才可能转向长期的价值创造。制度环境的调整绝不是为了引导企业进行同质化的“共同富裕”,而是通过改变竞争底色,强行引发企业阵营的深度分化与重组。
2.2 创造性破坏的阻滞与均衡迁移的内生机制
面对住房这种高度定制化的资产,信息不对称长期制约着市场从价格竞争向价值竞争的跨越。只有当质量信息被转化为可量化、可定价的市场信号时,企业在产品研发上的长期投入才具备被市场识别与回收的可能。但这仅仅是微观层面的条件。
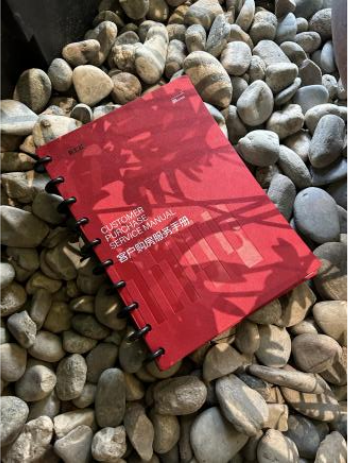
图2 客户购房服务手册实拍图(新宏程集团)
在宏观产业组织的视角下,根据阿吉翁(Philippe Aghion)的“创造性破坏”模型,产业转型必须依靠新生产结构对旧结构的系统性替代,即持续的“进入—替代—退出”过程。然而,这一机制在房地产行业中遭遇了严重的阻滞。由于土地与建筑资产具有高度不可逆性,融资周期长且与宏观经济稳定深度绑定,旧有落后产能往往具备极强的“制度性续命”能力(显著的宏观需求波动下,产品的价值差异被显著削减),导致市场退出门槛极高。因此,新均衡的建立并不在于能提出多少新模式的构想,而在于能否让低效、不可持续的旧生产结构真正实现动态退出。这就引出了本文的核心命题:新模式的形成绝对不是市场主体的普遍成功转型,而是必然伴随惨烈的结构性出清。只有完成出清,让资源向具备能力重构的少数主体集中,稳态经营才具备现实的土壤。只有让行业企业具备经营能力,跨过竞争力门槛,才能实现行业的长期稳定进步。
3 宏观政策与市场供需的结构性转变
如果说第二部分的理论推演论证了新模式在逻辑上的必然性,那么本部分的核心任务则在于揭示这一模式在现实中所面临的制度约束与风险边界。
3.1 供需质变与系统治理:政策逻辑的深刻转身
当前阶段,大规模的增量开发在多数城市已失去现实支撑。一方面是商品房存量持续扩大,另一方面则是真正匹配改善型需求的高品质供给严重匮乏。这种供需错配不仅宣告了旧有开发模式的失效,也倒逼宏观政策取向的深刻重构。近年来,宏观政策已明显从围绕价格波动展开的“短期调控”,转向以稳定市场、防范风险为目标的“中长期系统治理”。政策工具组合从单纯的需求端刺激转向供给侧结构性改革,并将住房的质量和全生命周期安全作为核心考量。这种政策逻辑的转变,并非意在重启旧周期的繁荣,而是试图为行业彻底完成结构演化争取时间缓冲。
3.2 多重博弈下的执行摩擦与出清的必然归宿
客观审视政策与市场的互动,理想的制度设计在现实中往往会遭遇巨大的执行摩擦。制度的核心作用在于改变约束条件,但其最终效果高度依赖于多层级治理体系的执行一致性。在真实的地方博弈中,受制于财政情况、政绩考核以及短期稳增长压力,地方政府的执行重心极易偏向短期投资与现金回笼,而在涉及长期质量监管与退出机制的落实上则显得动力不足。这种执行层面的选择性与策略性,客观上削弱了制度对长期竞争机制的引导,甚至在一定条件下给了旧模式以“改良形态”继续延续的空间。
更残酷的现实是,制度变迁本身具有高昂的成本和能力门槛。合规要求的提升、信息披露的强化,在短期内会直接冲击部分企业的现金流防线,形成硬性的挤出效应。在成熟供需约束与制度激励重塑的夹击下,旧模式积累的高杠杆、高周转“竞争优势”会迅速转化为致命打击。部分企业由于资本结构脆弱、组织基因单一,根本无力承担向长期价值创造模式迁移所需的财务与时间成本。因此,我们必须承认一个反直觉的结论:大规模的企业退出并非行业偶发的阶段性失误,而是新发展模式确立过程中具有系统性、内生性的必然选择。企业退出绝不是行业衰退的信号,而是释放错配资源、重构竞争机制的必经之路。正是在这种反复出清的剧痛中,行业才得以向具备长期经营稳态的新均衡艰难靠拢。
4 核心机制构建:支撑房地产新模式的制度与市场基础
在成熟供需约束与制度环境重构的背景下,中国房地产行业由旧发展模式向新发展模式的迁移,并不是依靠单一政策工具或个别企业的战略选择即可实现,其本质是一组在底层逻辑上相互关联、相互制约的制度与市场机制共同作用的结果。这种变迁不仅涉及信息透明度的重构,还涵盖了时间维度的责任延伸、组织形态的自我进化以及存量资源的循环再造。本部分将系统分析支撑新模式运行的核心机制,并重点揭示其在现实运行中产生的选择效应、执行边界以及潜在的失灵风险。
4.1 信息对称机制:住宅性能评价制度的作用逻辑与筛选效应
住宅作为一种高度异质化的产品,其安全性、耐久性、健康性及运行成本等关键特征,在交易阶段往往处于一种“黑箱”状态,购房者极难对其价值进行精准识别。这种结构性的信息不对称长期制约着市场从简单的价格竞争向深层价值竞争跨越,甚至诱发了严重的逆向选择问题。如果把这个逻辑推到极致,引入住宅性能评价制度至关重要,其核心功能并不在于发几张品质证书,而在于通过建立标准化、可披露的信息体系,将原本模糊、不可验证的品质特征转化为可量化、可定价的性能信号,从而从根本上降低交易双方的信息不对称成本。从制度经济学视角观察,该机制重塑了企业的激励结构,使得企业在产品研发与建造工艺上的长期投入,真正具备了被市场识别并回收的可能性。
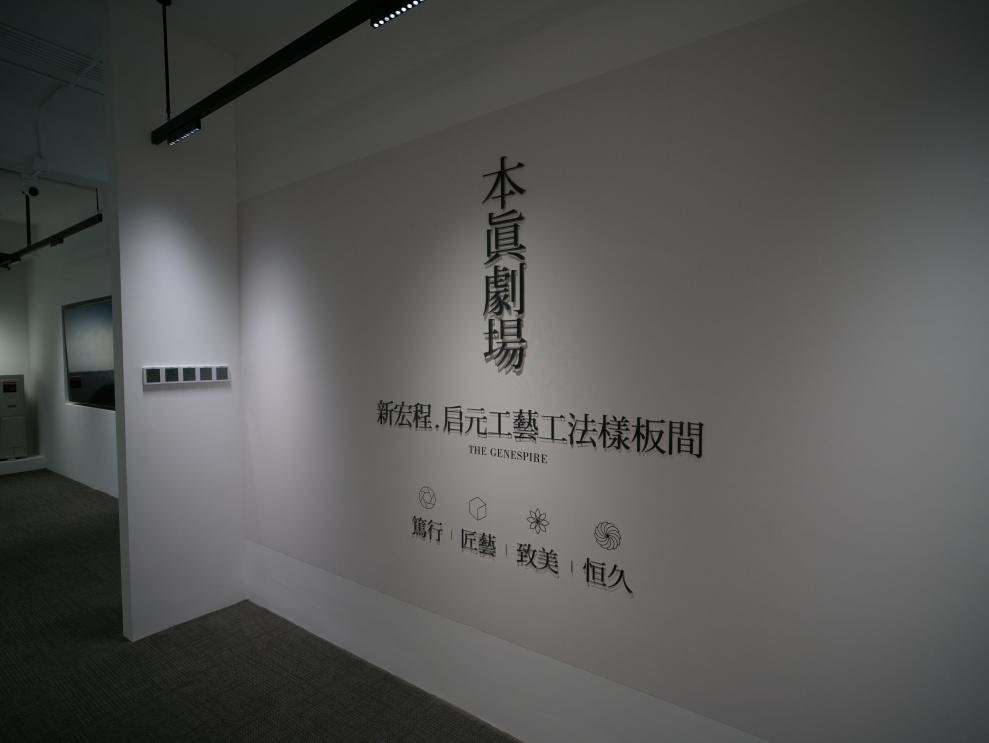
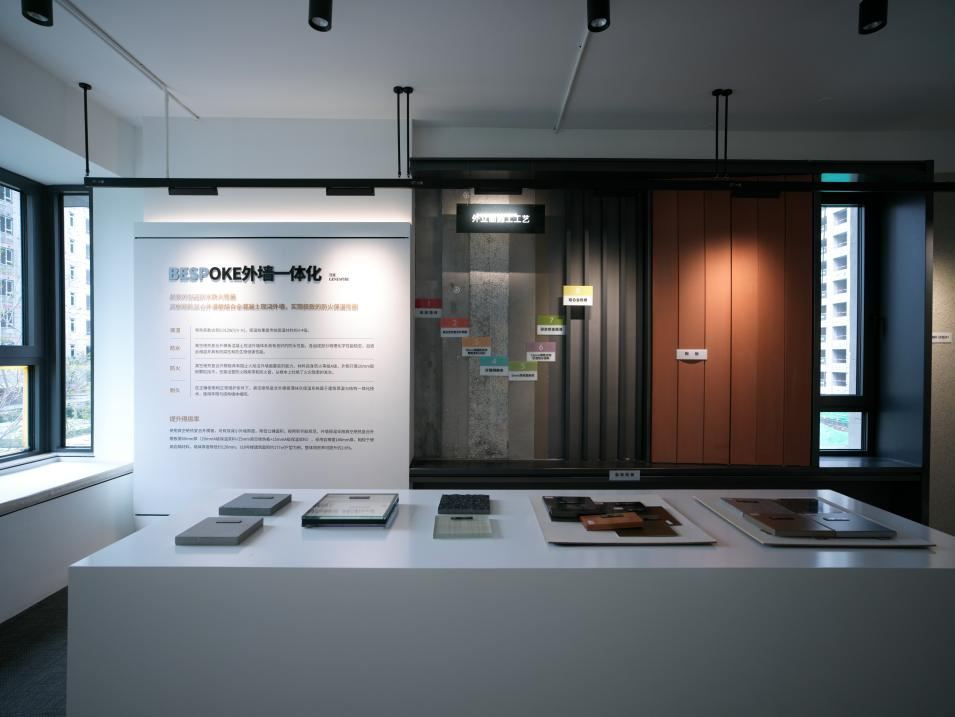
图3 工艺工法样板间实拍图(新宏程集团)
有意思的地方在于,这种性能评价制度绝非中性,其实施必然产生显著的选择效应:它为具备技术积淀的企业留出了品牌溢价空间,同时却精准地加速了那些长期依赖低成本复制、高周转模式企业的出清进程。需要穿透表象看到的是,该机制在成熟供需约束下首先表现为一种“门槛机制”,它通过将隐性质量差异显性化,提高了企业进入高品质区间所需承担的合规成本与能力要求。对于长期主义的企业来说,性能评价是加分项;对于青睐成本压缩的企业来说,则是加速其边缘化的催化剂。同时,我们必须警惕制度被异化的风险,若评价标准流于形式或执行存在巨大弹性,性能等级极易沦为廉价的营销标签,若不能与金融、保险及运营责任形成有效联动,企业极大概率会采取“达标即止”的合规策略,导致制度引导行为优化的初衷落空,最终导致市场出现“短质保期的高品质住宅”。
4.2 时间维度机制:全生命周期管理的激励逻辑与生存考验
传统房地产模式习惯于将住房视为一次性交付的静态商品,企业责任在钥匙交接后迅速抽离,建筑长期的风险与成本往往被外部化给社会。但在成熟市场条件下,这种路径已难以为继。全生命周期管理机制通过强制拉长责任链条,将规划、设计、建造乃至后续的运营更新强行纳入统一治理框架,迫使企业在前端决策阶段就必须通盘考虑几十年的运营绩效与维护成本,从而根本性地改变其最优决策路径。当长期责任无法再被有效转嫁时,低标准建造的短期收益优势迅速瓦解,企业竞争的重心开始从比拼“快周转”转向关注资产的“可持续经营”。
这种时间维度上的筛选机制同样极其残酷,它有利于资本结构稳健、组织能力复合的企业,而对依赖瞬时现金流、组织能力单一的企业带来了极大压力。从现实运行效果看,该机制在行业出清尚未见底的阶段,其首要功能是检验企业是否具备承受长期责任的能力边界。只有那些能把生命周期责任真正“内生化”的企业,才能拿到通往新均衡的门票。而跨不过这个时间门槛的企业,其退出本质上是其组织基因与新制度环境错配的结果。需要指出的是,若责任主体界定模糊,或开发与运营在制度上存在割裂,长期责任仍有被再次外部化的可能。尤其在缺乏长期金融工具和风险分担机制支撑的情况下,该机制在实施初期极易表现为单纯的成本压力,甚至在短期内加剧供给侧的收缩摩擦。
4.3 组织协同机制:“物业+地产”联动的制度承接逻辑
上述制度机制的落地,最终必须由微观组织结构加以承接,而旧模式下开发、销售与物业长期处于割裂状态,显然无法承载全生命周期管理所要求的长期责任安排。需要强调的是,在现实运行中,对于多数企业来说,“开发运营服务商”这种形态绝非靠战略规划所能实现,它更多表现为制度压力与市场竞争共同作用下的筛选结果。只有在资本结构具备足够韧性、且组织能够有效承接长期反馈需求的条件下,企业才可能在反复出清与重组之后,逐步呈现出“开发—运营一体化”的稳定形态。
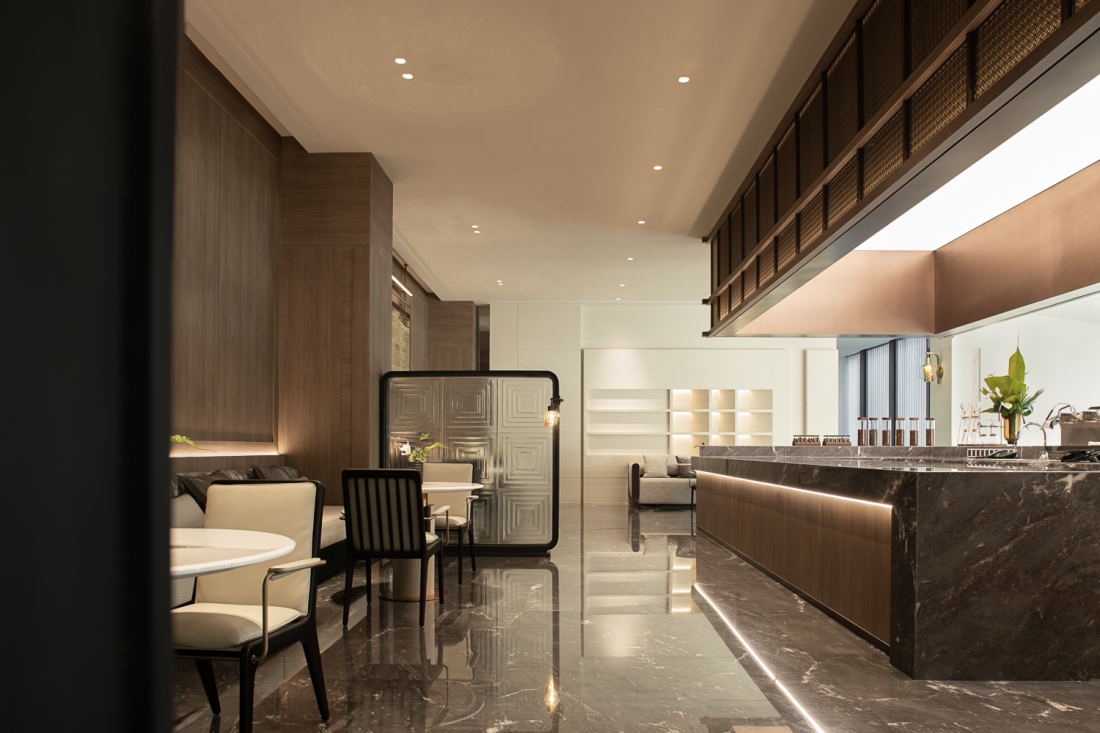
图4 会所全日制餐厅实拍图(新宏程·启元)
对于多数企业而言,制度对组织协同的强化并不会自然导向运营能力的内生,反而更可能暴露其既有组织结构的脆弱性,通过管理复杂化与风险集中等机制,加速其在竞争中的退出。当住宅性能要求被制度化锁定,原本以“项目制”为核心的组织架构会出现系统性失配,组织协同由此从外部监管约束转化为内部必须应对的运营课题。通过“物业+地产+经营”的深度联动,企业得以在前端引入运营视角,识别潜在的长期风险,并将外部化责任内生于决策体系。但如果这种联动仅停留在形式整合层面,或在现金流压力下被削弱,内部协调成本的上升与责任模糊化反而会加剧组织内耗,削弱企业的长期稳定性。
4.4 存量退出与更新机制:出清如何转化为市场循环与长期均衡
在以上多重机制的共同筛选下,房地产行业的调整必然表现为显著的企业退出与资产重组过程。关键问题在于如何避免这种出清演变为长期的无序萎缩。企业退出并不意味着资源的凭空消失,其底层逻辑在于土地、物业与权益在破产、并购等路径下的重新配置,资源得以向具备更高运营能力和长期视角的主体集中。这种退出路径的清晰性、风险分担机制的稳定性以及金融体系的深度参与,是存量资产能否被重新定价并激活的关键。
在新均衡的构建过程中,存量更新不再局限于简单的拆除重建,而更多体现为功能重塑、用途转换与服务升级,从而在成熟市场中挖掘那些被掩盖的需求空间。当然,更新机制也存在其经济上限,在需求持续不足或人口外流的区域,必须区分结构性更新与长期不可逆收缩,避免对更新机制形成过度预期。归根结底,出清是循环的前提,存量更新则是形成新均衡的必要条件。本部分从信息、时间、组织与循环四个维度阐述的核心机制并非独立存在,而是共同构成了一套以竞争筛选为核心的制度安排,为行业由旧均衡向新均衡迁移提供了现实路径。
5 企业战略调整与经营稳态:新均衡约束下的理性选择
在成熟供需约束、制度环境重构以及多重筛选机制的共同作用下,房地产行业正由以规模扩张为核心的增长模式,转向以长期经营稳态为目标的发展阶段。这种战略调整并非企业主动发起的“前瞻升级”,而是在可行策略急剧收缩后的理性响应。如果把行业的运行逻辑比作一辆自行车,过去在需求高涨阶段,企业必须通过不断提速来维持平衡与扩张。但在存量主导的新阶段,这种速度导向的逻辑已经失效,取而代之的是一种“踱步”的生存状态。在这种状态下,企业不再依靠持续加速来维持稳定,而是在走走停停、进退调整中寻找控制节奏、保存体力的生存细节,其核心目标也必然从“扩张速度”转向“存续能力”。
5.1 目标迁移与产品价值的差异化重构
在旧发展模式中,房地产企业的核心目标围绕规模扩张、周转速度与短期现金流展开,企业价值更多通过土地储备规模与市场份额体现。然而,在成熟的供需格局下,新增需求增长乏力使得规模扩张的边际收益下降。在此背景下,存续企业的目标开始追求安稳,即不再追求规模最大化,而是强调现金流的可持续性、资产质量的稳定性与风险的可控性。这种转变并非源于价值观的突然转变,而是可行路径被压缩后的必然结果。与此相对应,企业的产品战略面临根本性调整,传统以成本压缩与标准化复制为核心的逻辑,难以在改善型需求主导的市场中持续获得价值。存续企业必须围绕安全耐久、健康舒适、运行效率与空间适配性等维度,形成可被市场识别的显著性能优势,并凭借准确的信息披露机制实现价值呈现。但需要强调的是,这种产品差异化战略并非普遍适用,对于资本结构脆弱或缺乏研发能力的企业而言,过度的差异化投入反而可能放大经营风险,因此该战略更多适用于能稳定经营的少数幸存者。
5.2 经营模式演进与“合作型选手”的身份切换
随着制度对长期责任、运营绩效与风险控制的重视,单一追求一次性开发利润的收益结构暴露出了极强的脆弱性。在新均衡约束下,部分存续企业的经营模式开始向多元收益结构演化,即在保留开发收益的同时,引入运营收入与资产价值增值。这种向“开发运营服务商”的转型,本质上是企业从“交易型选手”向“合作型选手”的深层身份切换。交易型选手的目标是单次决策的爆发性利润与资金回笼,其逻辑核心是“买卖”;而合作型选手(运营者)的决策核心则是“共生”,这要求企业具备更长久的时间视角去处理资产增值与长期客户关系。
实际上对大多数企业而言,这种转型绝非通过写几份战略 PPT 就能实现。多元收益结构的形成高度依托于企业对组织复杂性的承受能力以及对超长回报周期的接受度。在行业出清尚未完成、价格信号仍存在严重干扰的环境中,前端投入的增加与收益兑现的滞后,极易在短期内极限压缩盈利空间。因此,能够真正维持这种模式的企业,往往不是因为战略高明,而是因为其资本实力恰好支撑其度过了模式切换的阵痛期。从这一意义上看,“开发运营服务商”更应被理解为一种竞争筛选后的结果,其出现反映的是企业在制度约束与自身能力边界下的存续状态,而非简单的战略意图。
5.3 组织能力重构与稳态经营的边界陷阱
所有的战略转型最终都会触及组织的边界。在制度强化长期责任的背景下,传统“项目制”的组织结构逐步暴露出局限性,其强调阶段性目标达成,却难以承载跨项目、跨周期的责任积累。存续企业的组织能力重构,表现为在保留效率优势的同时,引入跨项目的产品研发、运营管理与风险控制职能,形成复合型组织结构。这种结构有助于知识积累与经验反馈,但同时也提高了组织复杂性与管理成本,因此组织重构的关键并不在于规模,而在于能否在复杂性与效率之间取得动态平衡。
需要指出的是,在新均衡约束下,并非所有“积极转型”都能走向稳态经营。企业在转型过程中面临多重失败路径,包括前期投入过大导致现金流失衡、组织复杂性上升引发管理失效等。尤其是在出清尚未完成、市场信号仍不清晰的阶段,过早或过度的转型投入反而可能放大经营风险。因此,稳态经营并非“努力转型”的必然结果,而是建立在准确选择、能力匹配与节奏控制基础上的共同结果。战略调整的本质,其实是在高度不确定的生存迷雾中,通过审慎的风险管理行为来换取一个留在牌桌上的机会。
6 结论与理论启示:成熟供需约束下房地产行业的均衡迁移逻辑
6.1 核心结论:从“模式切换”到“内生选择”的逻辑重塑
本文基于制度经济学与产业组织理论,在成熟供需格局这一核心约束条件下,对房地产行业由旧发展模式向新模式迁移的内在逻辑进行了系统分析。研究的核心判断为:当前房地产行业的调整并非短期政策作用下的阶段性波动,而是一场以竞争筛选和结构性出清为核心特征的长期均衡迁移过程。在这一过程中,企业退出并非是需要被避免的阶段性代价,而是新均衡得以形成的内生机制。系统性发展新范式的提出,并不等同于行业新均衡的形成。需求结构转向存量主导、价格预期趋于稳定以及监管约束趋严,使得旧有增长模式的可持续性基础被系统性削弱,制度环境的调整更多体现为对竞争规则的重塑,而非为所有主体提供平稳过渡的转型通道。
因此,行业新均衡的形成,必须以持续的竞争筛选、企业退出与能力重配为前提。制度与政策的作用在于压缩旧模式的生存空间,并通过市场机制推动资源向具备长期经营能力的主体集中。由此,房地产行业的新模式并不意味着多数企业能完成升级,而更可能表现为在较长时间内通过反复出清,形成由少数具备资本韧性、组织能力与长期视角的主体所主导的行业结构。稳态经营不是行业普遍状态,而是竞争筛选完成后的结果形态。
6.2 理论贡献与现实边界
本文在理论层面试图修正三种常见的偏误:首先是更新将“行业调整”理解为“周期性下行、可通过刺激政策逆转”的观点,强调旧均衡失效的结构性问题;其次是改变将制度工具视为升级充分条件的“万能论”,强调制度的核心作用在于改变竞争规则而非直接提升平均水平;最后是扭转将“转型”理解为“主动战略升级”的乐观叙事,指出战略调整更多是可行策略收缩后的被动响应。从企业层面看,稳态经营并非通过努力或模仿即可实现,只有在资本结构、组织能力、产品策略与风险承受能力高度匹配的条件下,企业才可能完成向稳态结构的迁移。
在一线实践中,部分企业尝试在开发前端引入运营视角、延长质量责任链条,这种探索在现实中普遍面临困难。前端投入增加与回报周期拉长对现金流提出了更高要求,组织复杂性上升也使得管理成本显著提高,在市场出清尚未完成的阶段,这类探索具有高度不确定性。从这一意义上看,实践的价值不在于提供标准答案,而在于揭示制度机制在真实环境中的成本与风险。
7 研究不足与适用范围说明
尽管本研究在制度经济学与产业组织理论的双重视角下,系统阐释了供需双重约束背景下中国房地产行业均衡迁移的内在逻辑,但仍存在若干研究局限与方法论边界。上述不足虽未动摇研究核心结论的准确性,但对其加以说明,有助于界定研究发现的有效适用范围,并为后续研究提供清晰的问题延展方向。
7.1 研究方法的局限性
本研究以规范性制度分析及机制拆解为基本方法,未采用大样本计量检验或系统性的实证建模策略。研究所形成的主要结论,立足于对制度逻辑、产业运行特征及结构性变迁趋势的理论推导与过程追踪。该方法取向有助于揭示宏观制度变迁背景下产业转型的内在逻辑,但其在因果识别精度与效应数量化方面,仍存在明显的方法论边界。
具体而言,在企业退出机制、资产重组路径及稳态经营条件形成等问题上,本研究优先保障机制分析的逻辑自洽性与内在一致性,而未就上述命题展开严格的统计检验。未来相关研究可借助企业层面微观数据、项目维度的运营信息以及金融市场反应数据,对本文所涉命题进行更为充分的实证验证与因果推断。
7.2 区域异质性与城市分化的局限
房地产市场具有典型的空间异质性特征,不同层级城市在人口结构、产业发展水平、财政能力及金融约束等方面存在显著差异。本研究主要立足于全国整体趋势与行业结构性变化,对区域维度下均衡迁移路径的差异性展开有限讨论,未能就城市类型差异对制度演化路径的影响进行系统比较。
可以预见,在具备持续人口流入、产业结构优化及财政韧性较强的一线与核心二线城市,制度性调整更易借助市场竞争机制形成正向选择效应。而在需求持续疲软或人口长期流出的地区,市场调整过程更倾向于表现为价格收缩与功能退化,而非制度意义上的功能升级。上述异质性特征在本研究中未被系统识别,构成研究结论外部有效性的重要边界条件。
7.3 企业实践观察的方法论局限
本研究在机制分析中部分引入了一线企业实践的观察视角,以加深对制度传导机制现实运行状态的理解。但需指出的是,该类观察存在显著的样本选择性局限,其所反映的调整路径,难以代表行业整体行为模式。
一线企业的探索更多反映的是在特定资本结构、治理能力与市场条件下的响应方式,而非普遍适用的转型路径。因此,本研究未将此类观察作为结论验证的经验材料,而仅将其用于辅助理解制度运行中的现实摩擦与机制调试过程。
8 结语
上述局限同时也提示了未来可以深化的研究方向,归纳起来至少有四条线索值得探索:从机制推演走向因果检验,借助企业层面的微观数据对结构性出清机制进行实证验证;从城市层级结构与区域制度比较视角出发,探索不同约束条件下房地产市场均衡重构的差异化路径,区分“可持续调整区域”与“长期收缩区域”;从行业内部走向跨界联动,探讨金融体系、保险机制在缓释转型成本、影响出清节奏方面的作用路径;从单一制度环境走向比较制度分析,引入跨国经验研究以检验结论的广泛解释力,为中国房地产市场的转型提供更具参照意义的借鉴。
参考文献:
[1]Aghion,P.,&Howitt,P.A model of growth through creative destruction[J].Econometrica,1992,60(2):323–351.
[2]Akerlof,G.A.The market for“lemons”:Quality uncertainty and the market mechanism[J].The Quarterly Journal of Economics,1970,84(3):488–500.
[3]Brand,S.How buildings learn:What happens after they’re built[M].New York:Penguin Books,1994.
[4]DiPasquale,D.,& Wheaton,W.C.Urban economics and real estate markets[M].Englewood Cliffs,NJ:Prentice Hall,1996.
[5]Glaeser,E.L.,& Gyourko,J.Urban decline and durable housing[J].Journal of Political Economy,2005,113(2):345–375.
[6]Miles,M.E.,Berens,G.,& Weiss,M.A.Real estate development:Principles and process (5th ed.)[M].Washington,DC:Urban Land Institute,2015.
[7]North,D.C.Institutions,institutional change and economic performance[M].Cambridge:Cambridge University Press,1990.
[8]OECD.Housing and inclusive growth[M].Paris:OECD Publishing,2021.
[9]Spence,M.Job market signaling[J].The Quarterly Journal of Economics,1973,87(3):355–374.
[10]Sutton,J.Sunk costs and market structure[M].Cambridge,MA:MIT Press,1991.
[11]Williamson,O.E.The economic institutions of capitalism[M].New York:Free Press,1985.
[12]周其仁.产权与制度变迁[M].北京:北京大学出版社,2004.
[13]住房和城乡建设部.GB 55038-2025 住宅项目规范[S].北京:中国建筑出版传媒有限公司,2025.
[14]住房和城乡建设部.关于提升住房品质的意见[EB/OL].(2025-12-31)[2026-02-24].https://www.gov.cn/zhengce/zhengceku/202601/content_7053624.htm.
[15]住房和城乡建设部.关于印发“好房子”建设经验做法(第一批)的通知[A/OL].(2025-07-02)[2026-02-24].https://www.gov.cn/zhengce/zhengceku/202507/content_7032635.htm.


